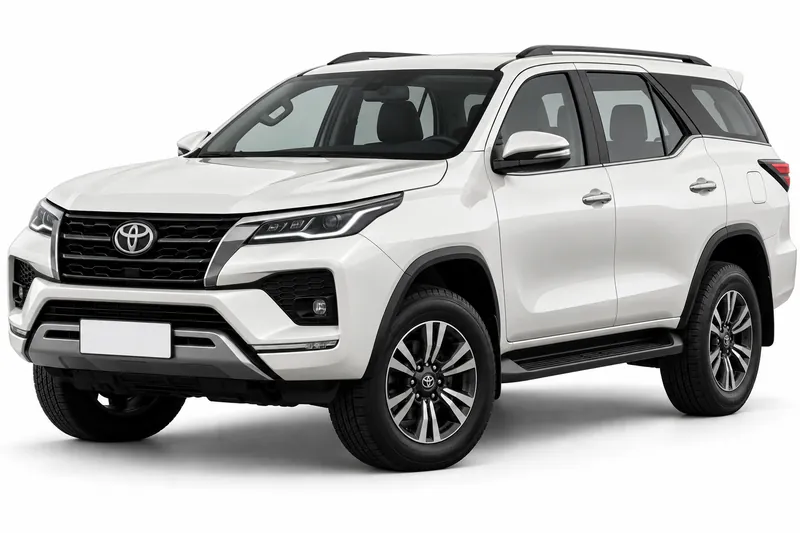
Qué incluye el Seguro Terceros para tu Toyota SW4
Protección ampliada más allá de la RC obligatoria.
Otras coberturas para Toyota SW4 en Río Tercero:
Qué dice el dato sobre Toyota SW4 en Río Tercero
- En Córdoba la patente del auto se liquida con una alícuota de 2%-3% (año fiscal 2026).
- Un Toyota SW4 modelo 2025 figura entre $73.266.600 y $79.635.700 en la tabla DNRPA.
- Río Tercero es una de las 13 localidades de Córdoba con página propia en Multicotizador Seguros para comparar el precio del Toyota SW4.
- Para el Toyota SW4, esta cobertura va de $76.537 por mes en La Pampa, Mendoza, San Juan y San Luis a $139.036 en CABA.
Datos de DNRPA y CESVI; los precios salen de cotizaciones relevadas en noviembre de 2026.
Lo que siempre nos preguntan
¿El Seguro Terceros cubre el robo del Toyota SW4 en Río Tercero?
Sí. El Seguro Terceros cubre el robo total del Toyota SW4. Si te roban el auto completo, la aseguradora te indemniza según el valor de mercado del vehículo al momento del siniestro. El robo parcial o de accesorios no está cubierto en esta modalidad.
¿Cuánto cuesta el Seguro Terceros para un auto?
El precio depende del modelo, año, zona de circulación y la aseguradora elegida. En general representa un incremento moderado respecto a la RC básica y podés ver el precio de referencia de cada opción en el multicotizador.
¿Qué cubre exactamente el Seguro Terceros?
Terceros incluye toda la cobertura de RC más robo total e incendio total del vehículo. No cubre daños parciales por granizo, colisión o roturas. Para eso existe Terceros Completo o Todo Riesgo.
¿Qué cobertura conviene para circular en Río Tercero?
Si usás tu auto principalmente en la ciudad, una cobertura de terceros completos puede ser suficiente, ya que incluye daños a terceros y protección contra incendios o robos, frecuentes en zonas como el centro o los barrios residenciales. Pero si circulás seguido por rutas como la RN 9 o la RP 6, o dejás tu auto estacionado en la vía pública, un todo riesgo te da mayor cobertura, especialmente por el riesgo de granizo en verano o choques en cruces peligrosos como el de la Avenida San Martín y la RP 6.
¿Cuándo conviene elegir Terceros en lugar de Terceros Completo o Todo Riesgo?
Terceros es la mejor opción cuando el auto tiene un valor de mercado medio y circulás principalmente en zonas urbanas sin alta exposición a granizo. Si el auto es nuevo o de alto valor, Terceros Completo o Todo Riesgo protegen mejor la inversión.
¿Cuánto cuesta el seguro de auto en Río Tercero?
El costo del seguro en Río Tercero depende del modelo de tu vehículo, tu historial como conductor y el tipo de cobertura que elijas. La opción más básica es la responsabilidad civil obligatoria, que cubre daños a terceros, mientras que para autos de mayor valor o financiados, muchos optan por el todo riesgo, que incluye protección contra robos, granizo y choques. Recordá que las aseguradoras también evalúan factores como el uso del auto (particular o comercial) y la zona de circulación.
Terceros para otros autos en Río Tercero:
Terceros Toyota SW4 en otras ciudades: