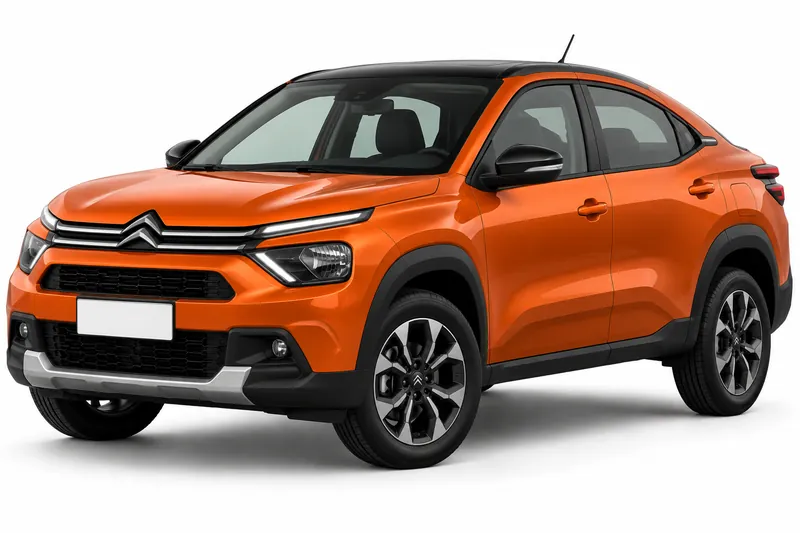
Qué incluye el Seguro Terceros para tu Citroën Basalt
Protección ampliada más allá de la RC obligatoria.
Otras coberturas para Citroën Basalt en Ezeiza:
El contexto de Citroën Basalt en Ezeiza
- La tabla DNRPA vigente al 01/11/2026 valúa el Citroën Basalt 0 km entre $32.590.000 y $38.970.000 según la versión.
- Un Citroën Basalt modelo 2025 figura entre $26.919.500 y $32.691.000 en la tabla DNRPA.
- Ezeiza es una de las 49 localidades de Buenos Aires con página propia en Multicotizador Seguros para comparar el precio del Citroën Basalt.
- El seguro contra terceros para el Citroën Basalt en Buenos Aires arranca en $62.350 por mes, con precios relevados en noviembre de 2026.
Fuentes: DNRPA (patentamientos y tabla de valuaciones), CESVI (ranking de robo) y cotizaciones relevadas en noviembre de 2026.
Lo que siempre nos preguntan
¿Qué cubre exactamente el Seguro Terceros?
Terceros incluye toda la cobertura de RC más robo total e incendio total del vehículo. No cubre daños parciales por granizo, colisión o roturas. Para eso existe Terceros Completo o Todo Riesgo.
¿Cuándo conviene elegir Terceros en lugar de Terceros Completo o Todo Riesgo?
Terceros es la mejor opción cuando el auto tiene un valor de mercado medio y circulás principalmente en zonas urbanas sin alta exposición a granizo. Si el auto es nuevo o de alto valor, Terceros Completo o Todo Riesgo protegen mejor la inversión.
¿El Seguro Terceros cubre el robo del Citroën Basalt en Ezeiza?
Sí. El Seguro Terceros cubre el robo total del Citroën Basalt. Si te roban el auto completo, la aseguradora te indemniza según el valor de mercado del vehículo al momento del siniestro. El robo parcial o de accesorios no está cubierto en esta modalidad.
¿Qué cobertura conviene para circular en Ezeiza?
Si manejás principalmente por el casco urbano de Ezeiza, una cobertura de terceros completos puede ser suficiente para cubrir daños a terceros y algunos riesgos propios. Pero si circulás seguido por rutas como la 205 o la autopista Ricchieri, donde hay más exposición a accidentes, un todo riesgo te da mayor cobertura. También es clave chequear si incluye asistencia en viaje, útil para imprevistos en zonas con poco servicio mecánico.
¿Cuánto cuesta el Seguro Terceros para un auto?
El precio depende del modelo, año, zona de circulación y la aseguradora elegida. En general representa un incremento moderado respecto a la RC básica y podés ver el precio de referencia de cada opción en el multicotizador.
¿Cuánto cuesta el seguro de auto en Ezeiza?
El costo del seguro en Ezeiza varía según el modelo de tu auto, tu historial de manejo y la cobertura que elijas. La Responsabilidad Civil obligatoria es la opción más económica, pero si tenés un vehículo de valor o lo usás seguido en rutas, podés considerar un todo riesgo para mayor protección. Las aseguradoras también evalúan factores como la zona de circulación y el uso del auto (particular o comercial).
Terceros para otros autos en Ezeiza:
Terceros Citroën Basalt en otras ciudades: