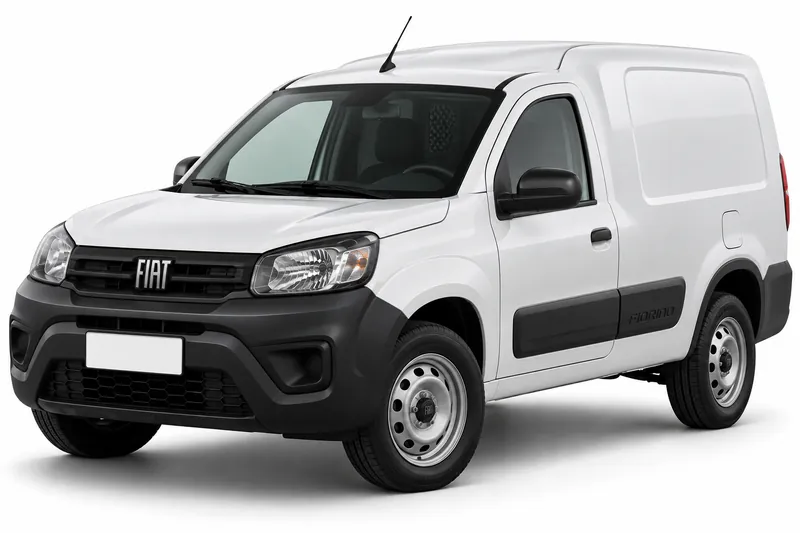
Qué incluye el Seguro Terceros para tu Fiat Fiorino
Protección ampliada más allá de la RC obligatoria.
Otras coberturas para Fiat Fiorino en CABA:
El contexto de Fiat Fiorino en CABA
- CABA está entre las 150 ciudades del país donde Multicotizador Seguros publica precios del Fiat Fiorino.
- La tabla DNRPA vigente al 01/11/2026 valúa el Fiat Fiorino 0 km entre $29.460.000 y $29.460.000 según la versión.
- El seguro contra terceros para el Fiat Fiorino en CABA arranca en $95.938 por mes, con precios relevados en noviembre de 2026.
- Para el Fiat Fiorino, esta cobertura va de $38.253 por mes en La Pampa, Mendoza, San Juan y San Luis a $95.938 en CABA.
Fuentes: DNRPA (patentamientos y tabla de valuaciones), CESVI (ranking de robo) y cotizaciones relevadas en noviembre de 2026.
Lo que siempre nos preguntan
¿Qué cubre exactamente el Seguro Terceros?
Terceros incluye toda la cobertura de RC más robo total e incendio total del vehículo. No cubre daños parciales por granizo, colisión o roturas. Para eso existe Terceros Completo o Todo Riesgo.
¿Cuándo conviene elegir Terceros en lugar de Terceros Completo o Todo Riesgo?
Terceros es la mejor opción cuando el auto tiene un valor de mercado medio y circulás principalmente en zonas urbanas sin alta exposición a granizo. Si el auto es nuevo o de alto valor, Terceros Completo o Todo Riesgo protegen mejor la inversión.
¿El Seguro Terceros cubre el robo del Fiat Fiorino en CABA?
Sí. El Seguro Terceros cubre el robo total del Fiat Fiorino. Si te roban el auto completo, la aseguradora te indemniza según el valor de mercado del vehículo al momento del siniestro. El robo parcial o de accesorios no está cubierto en esta modalidad.
¿Qué cobertura conviene para circular en CABA?
Si solo usás tu auto para moverte por la ciudad, un terceros completo puede ser suficiente para cubrir daños a terceros y robos, frecuentes en barrios como Palermo o San Telmo. Pero si circulás por autopistas como la 25 de Mayo o la Perito Moreno, o dejás tu auto estacionado en la calle, un todo riesgo te da más cobertura ante choques, granizo o vandalismo.
¿Cuánto cuesta el Seguro Terceros para un auto?
El precio depende del modelo, año, zona de circulación y la aseguradora elegida. En general representa un incremento moderado respecto a la RC básica y podés ver el precio de referencia de cada opción en el multicotizador.
¿Cuánto cuesta el seguro de auto en CABA?
El precio del seguro en Capital Federal depende del modelo de tu auto, tu historial como conductor y la cobertura que elijas. La RC obligatoria es la opción más económica, pero si tenés un vehículo de valor o lo usás a diario en zonas de alto riesgo, podés optar por un todo riesgo que cubra robos, choques y daños climáticos.
Terceros para otros autos en CABA:
Terceros Fiat Fiorino en otras ciudades: