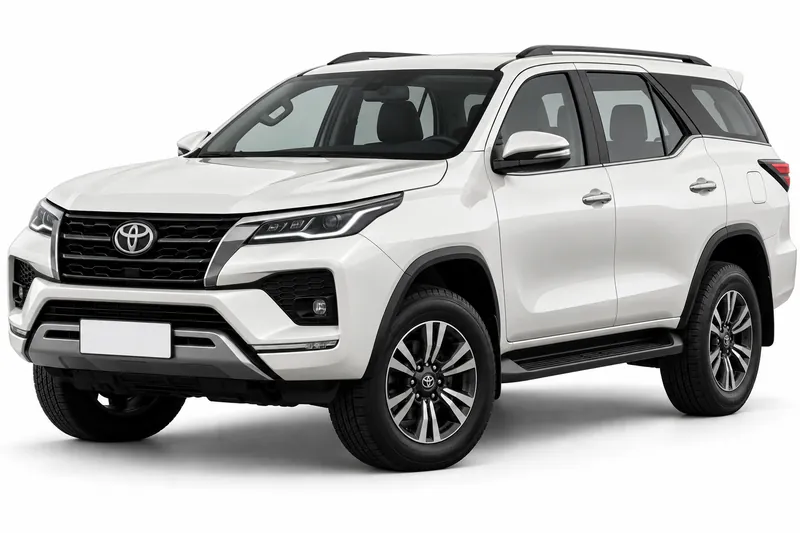
Qué incluye el Terceros Completo para tu Toyota SW4
La cobertura intermedia entre el Terceros y el Todo Riesgo.
Otras coberturas para Toyota SW4 en San Rafael:
Qué dice el dato sobre Toyota SW4 en San Rafael
La diferencia contra la responsabilidad civil en Mendoza es de $84.702 por mes. Mendoza pide VTV al día además del seguro obligatorio de la Ley 24.449. Un Toyota SW4 modelo 2025 figura entre $73.266.600 y $79.635.700 en la tabla DNRPA. San Rafael está entre las 150 ciudades del país donde Multicotizador Seguros publica precios del Toyota SW4.
Patentamientos y valuaciones: DNRPA. Ranking de robo: CESVI. Precios: relevamiento propio de noviembre de 2026.
Lo que siempre nos preguntan
¿El Terceros Completo cubre granizo para el Toyota SW4 en San Rafael?
Sí. El Terceros Completo incluye cobertura por daños parciales a cristales y carrocería causados por granizo. Es especialmente importante en zonas como Mendoza donde las tormentas de granizo son frecuentes en verano.
¿Puedo contratar el Terceros Completo del Toyota SW4 online desde San Rafael?
Sí: en el multicotizador elegís la cobertura y la contratás online, con tarjeta de crédito o débito automático por CBU.
¿Cuánto cuesta el seguro de auto en San Rafael?
El costo del seguro en San Rafael depende del modelo de tu vehículo, tu historial como conductor y el tipo de cobertura que elijas. La Responsabilidad Civil obligatoria es la opción más económica, mientras que el todo riesgo, útil para autos nuevos o de alto valor, incluye protección contra granizo, robos y daños propios, algo clave en una zona con rutas exigentes y clima variable.
¿Qué cubre exactamente el Terceros Completo?
Terceros Completo incluye RC, robo total, incendio total más daños parciales por colisión (propios o con tercero identificado), granizo, cristales y cerraduras, y asistencia en viaje ampliada. La cobertura exacta puede variar según la aseguradora.
¿Qué cobertura conviene para circular en San Rafael?
Si usás tu auto principalmente en la ciudad, un seguro de terceros completo puede ser suficiente para cubrir daños a otros y robos. Pero si circulás seguido por rutas como la 173 o la 144, donde el ripio y los animales sueltos son un riesgo, lo mejor es un todo riesgo que incluya asistencia en ruta y protección contra fenómenos climáticos, como el granizo que suele afectar la zona en temporada estival.
¿Cuánto cuesta el Terceros Completo para un auto?
El precio varía significativamente según el modelo, año y zona, siendo más alto que Terceros básico pero menor que Todo Riesgo. Es importante cotizarlo y comparar porque las diferencias entre aseguradoras pueden ser importantes.
Terceros Completo para otros autos en San Rafael:
Terceros Completo Toyota SW4 en otras ciudades: