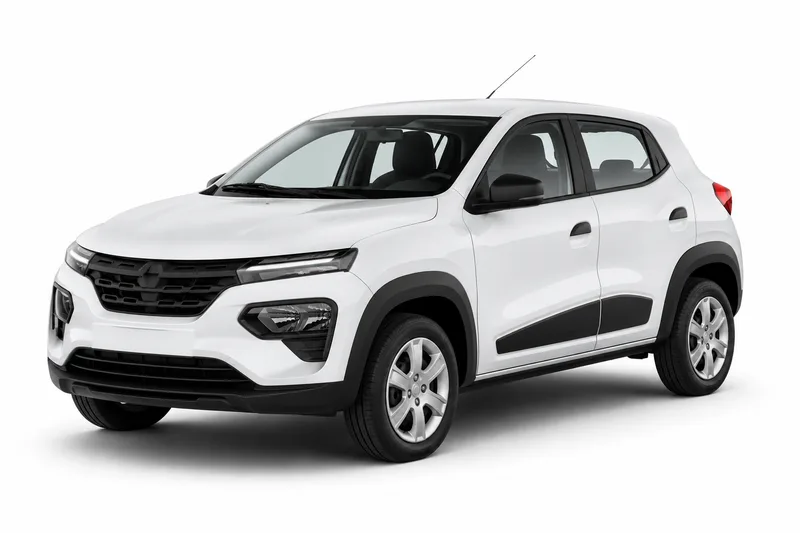
El contexto de Renault Kwid en Rosario
- Rosario es una de las 12 localidades de Santa Fe con página propia en Multicotizador Seguros para comparar el precio del Renault Kwid.
- En todo el país se patentaron 12.197 Renault Kwid 0 km en 2025 (DNRPA).
- En Santa Fe la patente del auto se liquida con una alícuota de 2%-3% (año fiscal 2026).
- La responsabilidad civil para el Renault Kwid en Santa Fe arranca en $45.759 por mes, con precios relevados en noviembre de 2026.
Patentamientos y valuaciones: DNRPA. Ranking de robo: CESVI. Precios: relevamiento propio de noviembre de 2026.
Seguí comparando
Para ver las coberturas de auto y de moto en un mismo lugar, usá el multicotizador de seguros. Compará con el resto del país en la tabla de precios de seguros de autos o leé cuánto cuesta el seguro de auto en 2026. Con la patente o la foto de la cédula podés cotizar seguro de auto online.
Lo que siempre nos preguntan
¿Cómo afecta el clima a la cobertura de seguro de auto en Rosario?
El clima en Rosario puede tener un impacto significativo en la cobertura de seguro de auto, especialmente en cuanto a daños causados por granizos o tormentas. Es importante revisar la póliza para asegurarse de que incluya protección contra estos eventos climáticos, ya que pueden causar daños significativos a los vehículos. Algunas aseguradoras ofrecen coberturas adicionales para este tipo de situaciones, lo que puede ser una consideración importante al elegir un seguro de auto en la región.
¿Cuánto cuesta el seguro de auto en Rosario?
El costo del seguro de auto en Rosario varía según el modelo del vehículo y la cobertura seleccionada. La RC obligatoria es la opción base más económica, pero para autos de mayor valor o para aquellos que desean una protección más completa, el todo riesgo es una opción más adecuada. La elección de la cobertura dependerá de las necesidades específicas del conductor y del valor del vehículo.
¿Qué cobertura conviene para el Renault Kwid en Rosario?
La RC es la obligatoria y la más económica: cubre solo daños a terceros. Terceros Completo suma robo e incendio, y Todo Riesgo agrega daños propios, que se calculan sobre el valor del vehículo. En el multicotizador comparás el precio de cada una para un Renault Kwid en Rosario.
¿Qué cobertura me conviene si uso mi Kwid para trabajar o como primer auto?
Si usás tu Kwid para trabajar o es tu primer auto, te conviene una cobertura que te respalde ante imprevistos. Un seguro de Terceros Completo es ideal, ya que incluye robo total y parcial, incendio y destrucción total, protegiéndote de los riesgos más frecuentes en el uso diario. Así, cubrís tu inversión y te asegurás de tener asistencia en caso de necesitarla.
¿Puedo contratar el seguro del Renault Kwid online desde Rosario?
Sí: en el multicotizador elegís la cobertura y la contratás online, con tarjeta de crédito o débito automático por CBU.
¿Qué cobertura conviene para circular en Rosario?
Para circular en Rosario, la RC obligatoria es la cobertura mínima requerida por ley, pero para una protección más amplia, es recomendable considerar la opción de terceros completos o todo riesgo, dependiendo del uso del vehículo. Si se utiliza el auto principalmente en la ciudad, la cobertura contra daños a terceros puede ser suficiente, pero si se realiza viajes frecuentes por rutas provinciales, una cobertura más completa puede ser necesaria.
Seguro Renault Kwid en otras ciudades:
Otros autos en Rosario:
Autos similares al Renault Kwid: