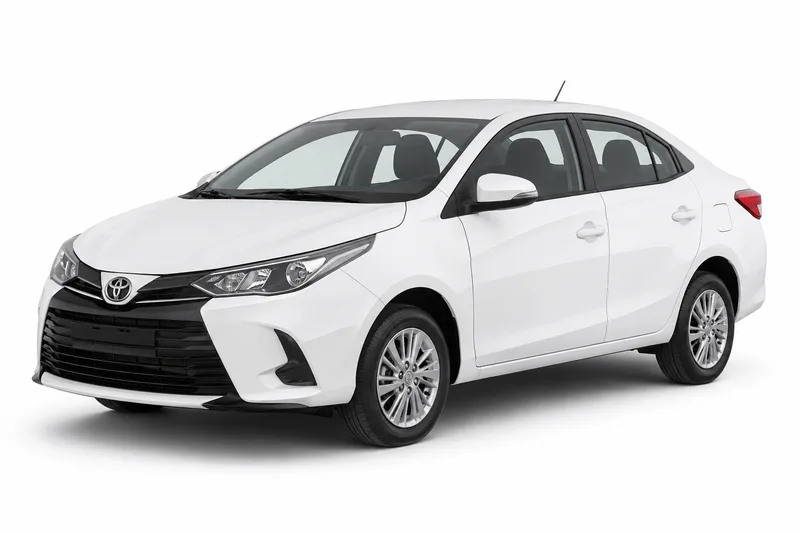
El contexto de Toyota Yaris en Esteban Echeverría
- En Buenos Aires, 42 de los 52 modelos que relevamos comparten ese piso de $45.759 por mes.
- La tabla DNRPA vigente al 01/11/2026 valúa el Toyota Yaris 0 km entre $34.284.000 y $40.956.000 según la versión.
- Esteban Echeverría es una de las 49 localidades de Buenos Aires con página propia en Multicotizador Seguros para comparar el precio del Toyota Yaris.
- La responsabilidad civil para el Toyota Yaris en Buenos Aires arranca en $45.759 por mes, con precios relevados en noviembre de 2026.
Datos de DNRPA y CESVI; los precios salen de cotizaciones relevadas en noviembre de 2026.
Seguí comparando
Todo lo que compara el sitio está en el multicotizador de seguros. ¿Querés ver todos los modelos juntos? Está la tabla de precios de seguros de autos, y para saber cuánto cuesta el seguro de auto en 2026, otra guía. Si ya tenés la patente a mano, podés cotizar seguro de auto online.
Lo que siempre nos preguntan
¿Qué cobertura es mejor para un Toyota Yaris en Esteban Echeverría?
Para uso urbano en Esteban Echeverría, la RC es suficiente para cumplir con la ley y a un costo bajo. Si tu Toyota Yaris tiene valor o lo usás intensivamente, Terceros Completo o Todo Riesgo dan mejor protección.
¿Qué cobertura de seguro necesita un Toyota Yaris?
Para tu Toyota Yaris, la Responsabilidad Civil es obligatoria por ley, cubriendo daños a terceros. Sin embargo, dada la popularidad y el valor de reventa del modelo, te recomendamos enfáticamente una cobertura de Terceros Completo con robo total y parcial, o incluso un Todo Riesgo, para proteger tu inversión ante cualquier eventualidad.
¿Cómo afectan las cámaras de tránsito de Esteban Echeverría a mi seguro de auto?
Las cámaras de tránsito instaladas en avenidas clave como la Juan Domingo Perón o la Ruta 4 pueden influir en tu seguro si acumulás infracciones por exceso de velocidad o cruce de semáforos en rojo. Si tenés multas frecuentes, podrías pagar una prima más alta o incluso que te rechacen la cobertura.
¿Cuánto cuesta el seguro de auto en Esteban Echeverría?
El costo del seguro en Esteban Echeverría depende del modelo de tu auto, tu historial de manejo y el tipo de cobertura que elijas. La Responsabilidad Civil obligatoria es la opción más económica, pero si tenés un vehículo de valor o lo usás a diario en zonas como la Ruta 4, podés optar por un todo riesgo que cubra robos, choques y daños climáticos sin preocupaciones.
¿Qué cobertura conviene para el Toyota Yaris en Esteban Echeverría?
La RC es la obligatoria y la más económica: cubre solo daños a terceros. Terceros Completo suma robo e incendio, y Todo Riesgo agrega daños propios, que se calculan sobre el valor del vehículo. En el multicotizador comparás el precio de cada una para un Toyota Yaris en Esteban Echeverría.
¿El Toyota Yaris es un auto caro de asegurar?
El costo del seguro para tu Toyota Yaris se ve influenciado por su alto valor de mercado y la demanda de sus repuestos originales, que pueden ser más costosos. Aunque su cilindrada es económica, la siniestralidad asociada a modelos populares y el riesgo de robo son factores clave que las aseguradoras consideran al calcular la prima.
Seguro Toyota Yaris en otras ciudades:
Otros autos en Esteban Echeverría:
Autos similares al Toyota Yaris: